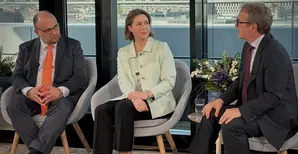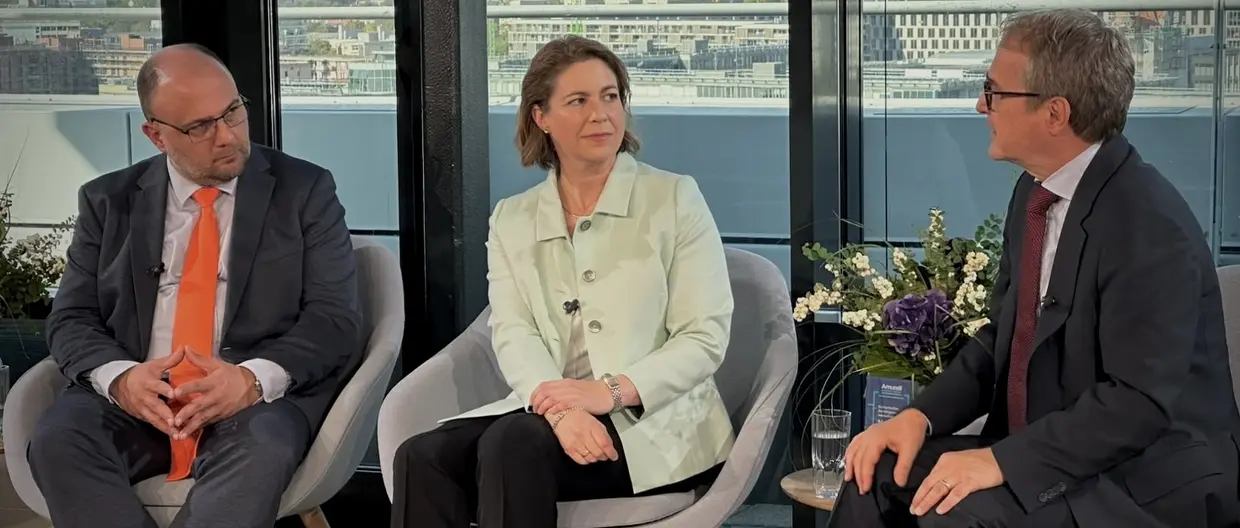
Im Experten-Panel auf der jüngsten Amundi Investment Konferenz am 30. September diskutierten Helen Windischbauer, Head of Multi Asset Solutions bei Amundi Deutschland, Prof. Dr. Stefan Kolev, Leiter Ludwig-Erhard-Forum für Wirtschaft und Gesellschaft, sowie Prof. Dr. Volker Wieland, Direktor des Institute for Monetary and Financial Stability (IMFS) an der Goethe-Universität Frankfurt, die aktuelle Situation an den Kapitalmärkten. Die wichtigsten Thesen und Analysen lesen Sie hier im ausführlichen Interview:
Frau Windischbauer, höhere Zinsen bedeuten in der Regel aus Investorensicht attraktivere Anlagechancen. Was bedeutet ein hohes Zinsniveau für die Unternehmen und damit auch die Aktienmärkte?
Je höher die Zinsen, desto höher die Finanzierungskosten für die Unternehmen. Deshalb schließt sich hier die Frage an, ob die Unternehmen diese höheren Kosten tragen können. Und diesbezüglich bekommen wir grundsätzlich positive Signale von den Aktienmärkten. Die aktuellen Kurse sprechen nicht dafür, dass die Tragfähigkeit gerade besonders kritisch gesehen wird. Das gilt auch für die vom Markt als wahrscheinlich angesehenen Zinsanhebungen von bis zu zwei Schritten in Europa und bis zu vier in den USA. Alles, was darüber hinaus ginge, träfe aber sehr wohl auf eine höhere Sensitivität an den Aktienmärkten. Allerdings sind wir bei Amundi eher etwas defensiver positioniert als der Markt und rechnen eher mit einer geringeren Anhebung bzw. weniger Zinsschritten.
Herr Prof. Wieland, in der Umfrage unter den Konferenzteilnehmern gaben 52% an, nicht mit einer weiteren Leitzinsanhebung in 2027 zu rechnen, 48% indes schon. In welchem Szenario könnte es doch noch zu einer weiteren Zinsanhebung – über die aktuellen Erwartungen hinaus – geben?
Ich kann diese 50/50-Wertung gut nachvollziehen. Denn wir befinden uns in einem Spannungsfeld: Fortbestehende Versorgungsengpässe in der Straße von Hormus und am Eingang zum Roten Meer könnten weitere 70 bis 80 Basispunkte bei der Kerninflation bedeuten und die EZB so zu einem möglichen dritten Zinsschritt bewegen. Aber auch eine Entspannung des Konflikts in Nahost nach den Midterm-Wahlen ist möglich, dann dürfte der Inflationseffekt der Energiepreise deutlich geringer ausfallen und somit auch dieser Druck von den Notenbanken genommen werden.
Herr Prof. Kolev, sind eine hohe Zinslast bzw. steigende Staatsverschuldung eher ein Hemmnis für Reformen oder ein Katalysator?
Die Frage ist nicht banal: Es gibt sicher ein Szenario, in dem die betroffenen Staaten angesichts der Zahlen des IWF sensibilisiert werden, sich einzugestehen: Viele westliche Demokratien haben in den letzten 15 Jahren keine nachhaltige Fiskalpolitik betrieben, man hat die Niedrig- und Nullzinsphase nicht genutzt, um die eigenen Hausaufgaben zu machen – nun muss man konsolidieren. Das verlangt auch, die Bevölkerung in diesen Ländern auf polit-ökonomische Schmerzen einzustellen. Das andere Szenario ist, auf einen rettenden Eingriff der EZB zu setzen, um noch einmal Zeit zu kaufen. Meine Sorge ist, dass wir dann abermals eine aktionistische Politik sehen werden wie in der Finanzkrise, die an Symptomen herumdoktert, aber keine langfristige Lösung im Sinne der nächsten Generationen hervorbringt und die Konsolidierung weiter aufschiebt.
Frau Windischbauer, macht das auch die Börsen nervös?
Diese längerfristigen Themen stehen momentan nicht im Fokus der Aktienmärkte. Diese beschäftigen sich eher mit dem Kurzfristzins, den Reaktionen der Notenbanken und dem Blick auf die Entwicklung der Kerninflation. Auch die positive Entwicklung der jüngsten Frühindikatoren in den USA, wie der deutlich gestiegene Einkaufsmanagerindex, sowie die aufkommende Traktion des europäischen Wirtschaftswachstums werden genau beobachtet und sorgen momentan für ein eher positives Umfeld. Die angesprochenen Langfristthemen spiegeln sich eher am Anleihemarkt mit seinen gestiegenen Zinsen am langen Ende.
Steigende Zinsen sind attraktiv für Anleiheinvestoren, bedeuten aber zugleich die Möglichkeit von Kursverlusten bei bestehenden Anleiheinvestments. Haben wir den Peak bei den Anleihezinsen bereits gesehen?
Ich denke, wir werden uns perspektivisch eher mit einigen Ausschlägen nach oben und unten Richtung seitwärts bewegen. Das wird natürlich stark vom Zinspfad der Notenbanken abhängen. Vor allem in den USA, wo man gerade auf einen Minizyklus setzt. Entscheidend aus Anlegersicht wird aber sein, wie das Renditeniveau ausfällt. Und das ist momentan sehr attraktiv. Gute Investitionsmöglichkeiten bestehen auch innerhalb der Zinsstrukturkurve, die wir von Amundi künftig steiler erwarten.
Wie könnten sich also Anleger derzeit konkret positionieren?
Wer unsicher über die Entwicklung der kurzfristigen Zinsen ist, aber auch mögliche Probleme am langen Ende meiden möchte, könnte sich durchaus im mittleren Laufzeitenbereich um die fünf Jahre positionieren. Man könnte also ergänzend auf Anleihen aus Ländern setzen, die sehr hochverzinst sind. Unterm Strich gibt es derzeit eine Vielzahl an Möglichkeiten, breit in ein Multi-Asset-Portfolio zu investieren. Dabei gilt heute sozusagen die Devise: „Besonders breit streuen“. Das bedeutet global denken, in Branchen und Sektoren denken, verschiedene Anlageklassen wie Aktien und Anleihen berücksichtigen, aber auch Real Assets, Rohstoffe oder Gold.
Sofern nicht anders angegeben, stammen alle Informationen in diesem Dokument von Amundi Asset Management und sind aktuell mit Stand 30.09.2026. Die in diesem Dokument vertretenen Einschätzungen der Entwicklung von Wirtschaft und Märkten sind die gegenwärtige Meinung von Amundi Asset Management. Diese Einschätzungen können sich jederzeit aufgrund von Marktentwicklungen oder anderer Faktoren ändern. Es ist nicht gewährleistet, dass sich Länder, Märkte oder Sektoren so entwickeln wie erwartet. Diese Einschätzungen sind nicht als Anlageberatung, Empfehlungen für bestimmte Wertpapiere oder Indikation zum Handel im Auftrag bestimmter Produkte von Amundi Asset Management zu sehen. Es besteht keine Garantie, dass die erörterten Prognosen tatsächlich eintreten oder dass sich diese Entwicklungen fortsetzen. Die Informationen wurden mit der im Geschäftsverkehr erforderlichen Sorgfalt zusammengestellt und entstammen Quellen, die Amundi Asset Management zum Zeitpunkt der Veröffentlichung für zuverlässig hält. Amundi Asset Management übernimmt keinerlei Haftung für jedwede Fehler oder Versäumnisse und schließt ausdrücklich jegliche Haftung für jedwede Fahrlässigkeit und Vorsatz aus. Dies gilt neben dem Empfänger dieser Informationen auch gegenüber weiteren Personen, die diese Informationen möglicherweise verwenden. Der Ausschluss der Haftung bezieht sich auf sämtliche Verluste sowie unmittelbare Schäden und Folgeschäden. RedOak# 6009217