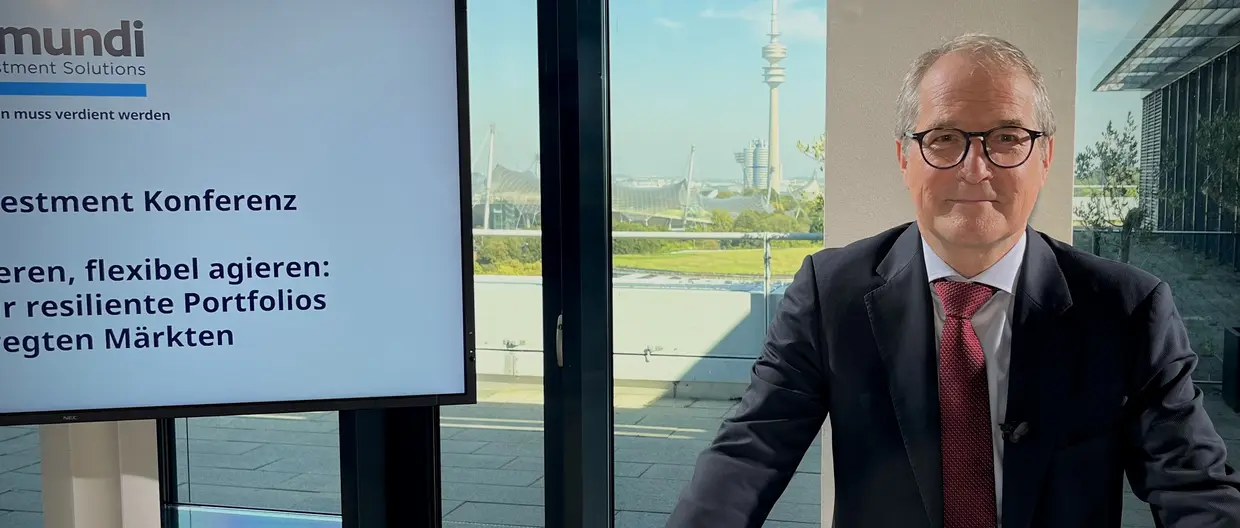
In welchem Umfeld die führenden Notenbanken Federal Reserve sowie die EZB aktuell agieren, analysierte Prof. Dr. Volker Wieland auf der jüngsten Amundi Investment Konferenz am 30.09. Der Direktor des Institute for Monetary and Financial Stability (IMFS) an der Goethe-Universität Frankfurt erläuterte zudem die wichtigsten Treiber des derzeitigen Anstiegs der Zinsen am langen Ende. Seine wichtigsten Aussagen und Thesen lesen Sie hier im ausführlichen Interview:
Herr Prof. Wieland, Inflation und ein hohes Zinsniveau bei 10jährigen Anleihen setzen die Zentralbanken unter Druck. Wo stehen aktuell die wichtigsten Kennzahlen?
In den USA und der Eurozone liegt die Kerninflation derzeit gleichauf bei 2,4%, die Gesamtinflation mit 3,2% in den USA und 3,4% in Europa ähnlich hoch. Bei den 10jährigen Treasuries bzw. EU-Staatsanleihen müssen die USA bereits 5,2% bieten, der EU-Schnitt liegt bei 4%.
Gibt es neben der Inflation noch andere Gründe für den signifikanten und offenbar nachhaltigen Anstieg der langfristigen Zinsen?
Natürlich ist die Inflation ein wichtiger Treiber der Entwicklung, jedoch fällt auf, dass die langfristigen Zinsen – beispielsweise in den USA, Frankreich, Deutschland oder Japan – zwar mit der Inflation seit 2021 deutlich angestiegen sind, bei der zwischenzeitlichen Erholung des Preisauftriebs aber nicht wieder gesunken sind. Daran können wir sehen, dass das höhere Zinsniveau nicht ausschließlich Ausdruck von Inflationssorgen sein kann. Auch andere Faktoren wie geopolitische Krisen und Energieschocks sowie die Fiskal- und Schuldenpolitik der Regierungen oder auch die Folgen des KI-Booms beeinflussen gerade den Zinstrend nach „oben“.
Könnten Sie den Einfluss der Energiepreise bitte etwas näher beleuchten?
Da spielen nicht nur die Weltmarktpreise eine Rolle, sondern auch die konkreten Preise vor Ort an der Tankstelle oder die Stromrechnung im Haushalt. Wir haben das für Europa am Institut mit einem empirischen Modell durchgespielt, das deutlich zeigt, dass sowohl Gesamt- als auch Kerninflation bei einer graduellen Normalisierung des Konflikts in Nahost ab dem Frühjahr 2027 nur noch wenig durch die Energiepreise erhöht würden. Hingegen bei anhaltenden Versorgungsstörungen in der Golfregion könnten beispielsweise bis zu 2,5 Prozentpunkte der Gesamtinflation aus den hohen Energiepreisen kommen – es liegt auf der Hand, dass die EZB in diesem Fall eher mit einem zusätzlichen Zinsschritt reagieren könnte.
Ein weiterer Faktor für die hohen Zinsen am langen Ende ist das Thema Staatsschulden. Wie unterscheiden sich hier Europa und die USA?
Auf den ersten Blick gewinnt Europa diesen „Schönheitswettbewerb“. Laut IWF liegen die Staatsschulden in den USA für 2026 bereits über 120% des BIP, Tendenz deutlich ansteigend – dieser signifikante Anstieg liegt vor allem daran, dass Präsident Trump zwar bei den Steuersenkungen geliefert hat, nicht aber bei den Ausgabenkürzungen. Im Euroraum dagegen liegen wir durchschnittlich bei knapp 90% und einer weniger stark steigenden Kurve. Allerdings ist die Schuldenthematik in Europa äußerst heterogen: Italien mit knapp 140% Schuldenquote und Frankreich mit fast 120% sind in dieser Hinsicht schon deutlich näher an den USA als Deutschland mit aktuell rund 65% oder die Niederlande mit etwa 45%.
Wie wirkt der aktuelle KI-Boom auf das Zinsniveau langfristiger Anleihen?
Die US-Top-KI-Unternehmen, die den Boom derzeit hauptsächlich antreiben, tätigen und planen enorme Investitionen, die sie zum großen Teil über Unternehmensanleihen decken wollen. Ein Vergleich mit den Investitionen der Telecoms in den 90ern zeigt die Dimensionen: Damals lagen die Investitionen maximal bei rund 1,3% des US-BIP, heute rechnet man mit bis zu knapp 3% des BIP durch die sogenannten Hyperscaler, also beispielsweise die KI-Plattformen von Amazon, Google oder Microsoft. Mit attraktiven langlaufenden Unternehmensanleihen zum Aufbau der KI-Infrastruktur entsteht den Staatsanleihen Konkurrenz, was das Zinsniveau weiter nach oben treiben könnte. Auch von den Produktivitätsgewinnen durch KI dürfte ein gewisser Preisauftrieb kommen. Wir halten allerdings diese Risiken für die Kerninflation in den kommenden Jahren für überschaubar und durch die Notenbanken auch beherrschbar.
Sofern nicht anders angegeben, stammen alle Informationen in diesem Dokument von Amundi Asset Management und sind aktuell mit Stand 30.09.2026. Die in diesem Dokument vertretenen Einschätzungen der Entwicklung von Wirtschaft und Märkten sind die gegenwärtige Meinung von Amundi Asset Management. Diese Einschätzungen können sich jederzeit aufgrund von Marktentwicklungen oder anderer Faktoren ändern. Es ist nicht gewährleistet, dass sich Länder, Märkte oder Sektoren so entwickeln wie erwartet. Diese Einschätzungen sind nicht als Anlageberatung, Empfehlungen für bestimmte Wertpapiere oder Indikation zum Handel im Auftrag bestimmter Produkte von Amundi Asset Management zu sehen. Es besteht keine Garantie, dass die erörterten Prognosen tatsächlich eintreten oder dass sich diese Entwicklungen fortsetzen. Die Informationen wurden mit der im Geschäftsverkehr erforderlichen Sorgfalt zusammengestellt und entstammen Quellen, die Amundi Asset Management zum Zeitpunkt der Veröffentlichung für zuverlässig hält. Amundi Asset Management übernimmt keinerlei Haftung für jedwede Fehler oder Versäumnisse und schließt ausdrücklich jegliche Haftung für jedwede Fahrlässigkeit und Vorsatz aus. Dies gilt neben dem Empfänger dieser Informationen auch gegenüber weiteren Personen, die diese Informationen möglicherweise verwenden. Der Ausschluss der Haftung bezieht sich auf sämtliche Verluste sowie unmittelbare Schäden und Folgeschäden. RedOak# 6009217