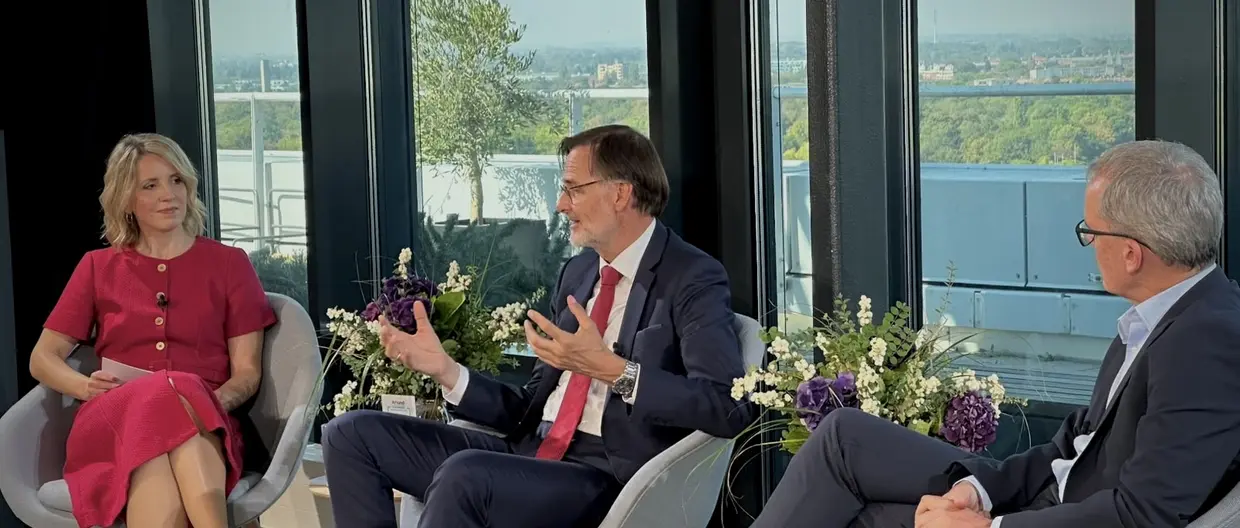
Auf der jüngsten Amundi Investment Konferenz am 30. September analysierte Thomas Kruse gewohnt versiert die Situation an den Märkten. Worauf Anleger bei der strategischen Ausrichtung ihres Portfolios besonders achten sollten, erläuterte der CIO von Amundi Deutschland im ausführlichen Interview.
Herr Kruse, wie bewerten Sie die Aktienmärkte im aktuell sehr volatilen Marktumfeld mit vielen geopolitischen Krisen?
Gerade die klassische Risikoanlageklasse „Aktien“ hat sich in diesem anspruchsvollen Szenario als relativ stabil erwiesen. Trotz der Unwägbarkeiten des Krieges in Nahost, mit einem Ölpreis teilweise deutlich über der 100-US-Dollar-Marke, blieb die Nachfrage am Aktienmarkt hoch. Auch wenn die Unsicherheiten in der Golfregion anhalten, dürften sich die Aktienmärkte weiterhin behaupten – dazu geben die überzeugenden Unternehmenszahlen in der Breite und ein Gewinnwachstum im dritten Quartal von rund 30% in den USA und 16% in Europa berechtigten Anlass. Zumal wir gerade viele positive Frühindikatoren sehen.
Welche Faktoren könnten die guten Aussichten für Aktien noch etwas eintrüben?
Ein hoher Ölpreis bleibt zwar ein gewisser Risikofaktor und auch nicht eingepreiste Leitzinsanhebungen infolge hartnäckiger Inflation wären möglich, doch rechnen wir bei Amundi eher mit einer Entspannung an diesen beiden „Fronten“ ab dem kommenden Jahr. Die Ost-West-Pipeline in Saudi-Arabien ist wieder in Betrieb, insgesamt haben wir wieder genau so viel Rohöl auf dem Markt wie vor dem Krieg. Wir haben also kein echtes Versorgungsproblem, der aktuell hohe Ölpreis ist vielmehr eine Risikoprämie, die sich insofern sukzessive wieder absenken sollte. Das könnte dann auch den Preisauftrieb wieder beruhigen.
Welchem regionalen Aktienmarkt würden Sie perspektivisch den Vorzug geben – USA oder Europa?
Wir sehen viele gute Argumente für Europa: Denn die deutschen Sondervermögen und noch zu hebende Synergien im Bereich Europäische Verteidigung könnten bei uns signifikante Wachstumsimpulse setzen. Das ist auch ein Grund, weshalb wir neben europäischen und deutschen Big-Caps und Marktführern zusätzlich positiv für kleinere und mittlere Unternehmen mit einer speziellen Expertise für KI, Sicherheit und Defense aus dem SDAX und MDAX sind. Denn diese heimischen Unternehmen machen ihre Umsätze hauptsächlich in Deutschland und sollten deshalb besonders von den Investitionen der Regierung profitieren.
Die Beimischung von Anleihen erhöht traditionell die Resilienz eines Multi-Asset-Portfolios mit Aktienschwerpunkt. Welche aktuellen Besonderheiten sollten Anleger im Anleihemarkt besonders im Blick haben?
In der Tat halten wir eine breite Diversifikation über verschiedene Anlageklassen hinweg derzeit in Bezug auf die Widerstandsfähigkeit eines Portfolios für besonders wichtig. Positiv ist deshalb momentan, dass Anleihen wieder attraktive Zinsen abwerfen und Anleger davon profitieren können. Wir rechnen auch damit, dass die Zinsen am langen Ende der Zinskurve ganz unabhängig von der Höhe der Inflation hoch bleiben werden. Das liegt zum einen an der signifikanten Staatsschuldenthematik in den Industrieländern, zum anderen aber auch daran, dass den Staatsanleihen mit den Unternehmensanleihen der großen KI-Unternehmen gerade eine echte Konkurrenz um Investorengelder am Kapitalmarkt erwächst.
Wie wirkt sich das konkret auf den Anleihemarkt aus?
Die sogenannten Hyperscaler, also etwa die Cloud-Plattformen von Google, Microsoft oder Amazon, dürften dieses Jahr insgesamt Investitionen von rund 1 Bio. US-Dollar über ihre Emissionen am Anleihemarkt decken. Das sorgt sozusagen für mehr Wettbewerb am Anleihemarkt, was die Zinsen für Investoren in diesen meist langlaufenden Anleihen weiter hochhalten dürfte. Für Kapitalanleger bringt diese Entwicklung sowohl neue Zinschancen als auch die Möglichkeit von Kursrückschlägen bereits gezeichneter Anleihen.
Was bedeutet ein solches Umfeld für den US-Dollar als klassische Leitwährung?
In aller Kürze: Er wird zwar etwas schwächer, bleibt aber weiterhin die globale Fluchtwährung bei geopolitischen Krisen. Bei einer Zinslast von mittlerweile rund 4% des BIP im US-Haushalt – zum Vergleich: In Deutschland liegen wir derzeit bei rund 1% – ist die Rolle des Greenback aber auch ganz klar nicht mehr dieselbe wie in den letzten Jahrzehnten.
Sofern nicht anders angegeben, stammen alle Informationen in diesem Dokument von Amundi Asset Management und sind aktuell mit Stand 30.09.2026. Die in diesem Dokument vertretenen Einschätzungen der Entwicklung von Wirtschaft und Märkten sind die gegenwärtige Meinung von Amundi Asset Management. Diese Einschätzungen können sich jederzeit aufgrund von Marktentwicklungen oder anderer Faktoren ändern. Es ist nicht gewährleistet, dass sich Länder, Märkte oder Sektoren so entwickeln wie erwartet. Diese Einschätzungen sind nicht als Anlageberatung, Empfehlungen für bestimmte Wertpapiere oder Indikation zum Handel im Auftrag bestimmter Produkte von Amundi Asset Management zu sehen. Es besteht keine Garantie, dass die erörterten Prognosen tatsächlich eintreten oder dass sich diese Entwicklungen fortsetzen. Die Informationen wurden mit der im Geschäftsverkehr erforderlichen Sorgfalt zusammengestellt und entstammen Quellen, die Amundi Asset Management zum Zeitpunkt der Veröffentlichung für zuverlässig hält. Amundi Asset Management übernimmt keinerlei Haftung für jedwede Fehler oder Versäumnisse und schließt ausdrücklich jegliche Haftung für jedwede Fahrlässigkeit und Vorsatz aus. Dies gilt neben dem Empfänger dieser Informationen auch gegenüber weiteren Personen, die diese Informationen möglicherweise verwenden. Der Ausschluss der Haftung bezieht sich auf sämtliche Verluste sowie unmittelbare Schäden und Folgeschäden. RedOak #5996880