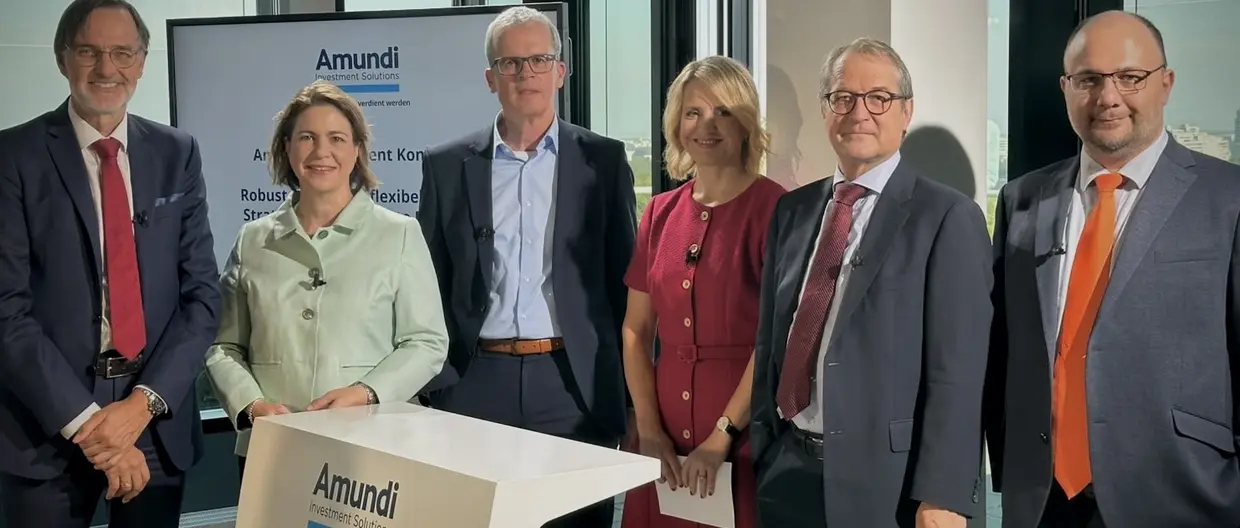
Über 1.100 Online-Gäste verfolgten live die Herbstausgabe der Amundi Investment Konferenz am 30. September. Im Fokus der gewohnt hochkarätig besetzten Runde renommierter Expertinnen und Experten stand die Frage: Wie bleiben Anlageziele trotz volatiler Märkte voller Unwägbarkeiten erreichbar? In spannenden Redebeiträgen, Interviews, Paneldiskussionen und interaktiven Abstimmungen fanden sich teils überraschende Antworten zu den Chancen und Risiken des aktuellen Marktumfelds.
Christian Pellis: „Kapitalmarkt ermöglicht zukunftssichere Altersvorsorge“
Gastgeber und CEO von Amundi Deutschland, Christian Pellis, betonte in seinem Grußwort angesichts schwer vorhersehbarer Märkte die besondere Bedeutung einer „robusten Allokation“. Doch dürften Investoren diesen Fokus nicht isoliert betrachten, vielmehr sei derzeit eine gute Balance der Anlageziele wichtig: „Für uns bei Amundi ist klar: Eine gute Anlagestrategie braucht Stabilität und Flexibilität.“ Entscheidend sei, Portfolios „breit aufzustellen“, „Abhängigkeiten zu begrenzen“ und zugleich „offen für neue Chancen“ zu bleiben. Dieses Rezept gelte ebenso für den Wirtschaftsstandort Deutschland. Das Beispiel der Einführung eines staatlich geförderten Depots zur privaten Altersvorsorge ab Januar 2027 mache ihn dabei besonders optimistisch, so Pellis: „Damit wird endlich auch der breiten Bevölkerung eine einfache und kostengünstige Möglichkeit geboten, von den Chancen des Kapitalmarkts zu profitieren und ihre Altersvorsorge zukunftssicher aufzustellen – genau das haben wir im Dialog mit der Politik lange gefordert.“
Thomas Kruse: „Europäische Aktien bieten Vorteile“
In der anschließenden Marktanalyse prognostizierte Amundi Chefanlagestratege Thomas Kruse, dass – unabhängig von der Höhe der Inflation – die „Zinsen am langen Ende weiter hoch bleiben“ dürften. Dennoch rechne er damit, dass sich die Aktienmärkte trotz anhaltender geopolitischer Unsicherheit sowie höherer Zinsbelastung der Unternehmen weiter gut behaupten könnten, denn: „Sowohl in den USA als auch in Europa haben wir im ersten Halbjahr starke Unternehmenszahlen gesehen und auch im 3. Quartal liegt das Gewinnwachstum in den Vereinigten Staaten bei rund 30 %, in der Eurozone bei 16%.“ Perspektivisch würde er sogar europäische Aktien den US-Titeln vorziehen, denn die deutschen Sondervermögen und noch zu hebende Synergien im Bereich der europäischen Verteidigung könnten signifikante Wachstumsimpulse in Europa setzen.
Dr. Frank Engels: „Bin bullish für Deutschland“
Als wichtigen Bestandteil einer geopolitisch resilienten Vermögensstruktur sah Dr. Frank Engels, Vorstand Portfoliomanagement und Immobilien bei Union Investment, die Anlageklasse Rohstoffe: „Denn geopolitische Spannungen und Zugangsbeschränkungen zu knappen Rohstoffen werden uns noch länger begleiten“, so der renommierte Ökonom. Auch im Anleihebereich entdeckte Dr. Engels einen Aufsteiger: „Hochbonitäre Unternehmensanleihen könnten angesichts hoher Staatsverschuldung der Industrienationen zum neuen sicheren Hafen am Rentenmarkt werden.“ Zudem zeigte sich Dr. Engels „bullish für Deutschland“. Was so manchen verwundern möge, sei für ihn eine klare Folge der starken Anpassungsfähigkeit, die deutsche Unternehmen angesichts hoher Energiepreise und vielfältiger Herausforderungen zeigen würden.
Prof. Dr. Stefan Kolev: „Jeder Einzelne wird sich den Veränderungen anpassen müssen“
„Wir bräuchten nun alle sechs Monate ein Reformpaket wie das aktuelle der Bundesregierung“, forderte Prof. Dr. Stefan Kolev, Leiter des Ludwig-Erhard-Forums für Wirtschaft und Gesellschaft, im anschließenden Interview mit Moderatorin Sabrina Marggraf. Denn „Anpassungsfähigkeit“ sei für ihn individuell wie gesellschaftlich der entscheidende Faktor einer gesunden Resilienz in Zeiten des Wandels. Anleihen könne man bei den europäischen Nachbarn nehmen, die bereits Erfolge vorweisen könnten. „Dass wir einen grundlegenden Wandel auch in Deutschland sehr wohl beherrschen, zeigt aktuell das Beispiel Verteidigung“, so Prof. Kolev. Wichtig bleibe auch, sich als Gesellschaft wieder mit der „Marktwirtschaft zu versöhnen“ um Wohlstand zu schaffen, insbesondere als Perspektive für junge Menschen.
Prof. Dr. Volker Wieland: „Eurozone vergleichsweise stabil“
Wegen der anziehenden Inflation und hohen Anleihezinsen sah Prof. Dr. Volker Wieland, Direktor des Institute for Monetary and Financial Stability (IMFS) an der Goethe-Universität Frankfurt, die Notenbanken „unter Druck“. Allerdings sei die Brisanz des aktuellen Inflationsschubs nicht mit dem Preisauftrieb zum Ende der Pandemie und dem Beginn des Ukrainekriegs zu vergleichen: „Auch der Einfluss enormer KI-Investitionen auf die Kerninflation im Euro-Raum dürfte für die nächsten Jahre überschaubar bleiben“, so Prof. Wieland. Anleger sollten aber differenzieren, weil die Fed mit den Leitzinsen bereits signifikant höher liege als die EZB und zudem der Euro-Raum hinsichtlich Staatsschulden und beim Haushaltsdefizit im Durchschnitt stabiler aussähe als die USA: „Diesen Schönheitswettbewerb gewinnt die Eurozone, allerdings bei gleichzeitig hoher Heterogenität.“ Das könne man beispielsweise gut an den gestiegenen Zinsen und den Spreads für die 10-jährigen Staatsanleihen höher verschuldeter Mitgliedstaaten gegenüber Deutschland ablesen.
Helen Windischbauer: „Breit streuen lautet die Devise“
Der Markt rechne aktuell mit zwei Zinsanhebungen der EZB und bis zu vier der Federal Reserve, konkretisierte Helen Windischbauer, Head of Multi Asset Solutions bei Amundi Deutschland. „Wir von Amundi sind hier etwas zurückhaltender“, so die erfahrene Portfoliomanagerin. Anlass zur Sorge um die Aktienmärkte gebe ihr aber selbst die progressivere Markterwartung kaum: „Auch wenn die Märkte etwas seitlich tendieren sollten, wir sehen derzeit viele positive Signale, etwa beim Einkaufsmanagerindex oder bei der aufkommenden Dynamik des Wirtschaftswachstums.“ Das Renditeniveau bei Anleihen sei für Anleger attraktiv: „Wir setzen auf eine steilere Strukturkurve, und positionieren uns bei mittelfristigen Laufzeiten.“ Insgesamt sollten Investoren breit streuen nach Regionen, Sektoren und Anlageklasse sowie Sachwerte wie auch Rohstoffe und Gold beimischen, um zugleich für Stabilität zu sorgen und sich gegen höhere Inflationserwartungen zu schützen, und um damit Chancen trotz bewegter Märkte zu nutzen.
Sofern nicht anders angegeben, stammen alle Informationen in diesem Dokument von Amundi Asset Management und sind aktuell mit Stand 30.09.2026. Die in diesem Dokument vertretenen Einschätzungen der Entwicklung von Wirtschaft und Märkten sind die gegenwärtige Meinung von Amundi Asset Management. Diese Einschätzungen können sich jederzeit aufgrund von Marktentwicklungen oder anderer Faktoren ändern. Es ist nicht gewährleistet, dass sich Länder, Märkte oder Sektoren so entwickeln wie erwartet. Diese Einschätzungen sind nicht als Anlageberatung, Empfehlungen für bestimmte Wertpapiere oder Indikation zum Handel im Auftrag bestimmter Produkte von Amundi Asset Management zu sehen. Es besteht keine Garantie, dass die erörterten Prognosen tatsächlich eintreten oder dass sich diese Entwicklungen fortsetzen. Die Informationen wurden mit der im Geschäftsverkehr erforderlichen Sorgfalt zusammengestellt und entstammen Quellen, die Amundi Asset Management zum Zeitpunkt der Veröffentlichung für zuverlässig hält. Amundi Asset Management übernimmt keinerlei Haftung für jedwede Fehler oder Versäumnisse und schließt ausdrücklich jegliche Haftung für jedwede Fahrlässigkeit und Vorsatz aus. Dies gilt neben dem Empfänger dieser Informationen auch gegenüber weiteren Personen, die diese Informationen möglicherweise verwenden. Der Ausschluss der Haftung bezieht sich auf sämtliche Verluste sowie unmittelbare Schäden und Folgeschäden.